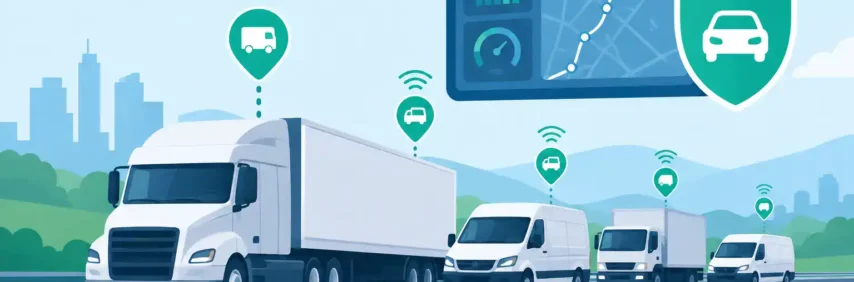
Una unidad que circula sin visibilidad es un riesgo que se acumula kilómetro a kilómetro. El seguro basado en telemática transforma la operación de una flotilla en información útil para prevenir siniestros, documentar hábitos de conducción y negociar una protección más alineada al riesgo real. Para una empresa que transporta mercancía, moviliza personal o administra vehículos de alto valor, no se trata solo de pagar una prima: se trata de mantener el control de activos, costos y compromisos de servicio.
Qué es un seguro basado en telemática
Es un modelo de aseguramiento que utiliza datos generados por el vehículo para evaluar el nivel de riesgo de cada unidad, conductor o flotilla. Esos datos pueden obtenerse mediante un dispositivo GPS con capacidades de telemetría, equipos instalados de fábrica, aplicaciones móviles o plataformas conectadas al vehículo.
A diferencia de una póliza tradicional, que suele calcularse con variables generales como tipo de unidad, zona de circulación, historial de siniestralidad y uso declarado, este esquema incorpora evidencia de la conducción y de la operación cotidiana. La aseguradora puede usarla para definir condiciones, incentivar mejores prácticas o ajustar la prima según la exposición efectiva al riesgo.
No todos los seguros telemáticos funcionan igual. Algunos se basan principalmente en el kilometraje recorrido, otros en la conducta al volante y otros en una combinación de uso, ruta, horarios y eventos de riesgo. Por eso, antes de contratar, conviene entender qué información se mide, para qué se utilizará y cómo impactará las condiciones de la póliza.
Los datos que convierten una póliza en una herramienta de prevención
La telemática no se limita a saber dónde está un vehículo. La ubicación es valiosa, pero adquiere mayor sentido cuando se relaciona con lo que sucede durante el trayecto. Una plataforma bien configurada puede registrar velocidad, aceleraciones bruscas, frenados intensos, giros de riesgo, exceso de tiempo al ralentí, desvíos de ruta, horarios de circulación y periodos de conducción continua.
En operaciones logísticas y de transporte, también puede aportar evidencia sobre permanencias no autorizadas, entradas o salidas de geocercas, apertura de puertas, desconexión de dispositivos y alertas vinculadas con protocolos de seguridad. El objetivo es identificar patrones antes de que se conviertan en un accidente, una desviación crítica, un robo o un incumplimiento frente al cliente final.
La calidad del dato define el valor del modelo. Un equipo de rastreo sin monitoreo, reglas operativas ni seguimiento a las alertas puede generar muchos reportes y pocos resultados. Para que la telemática reduzca el riesgo, la información debe llegar a personas capaces de interpretarla, escalar una incidencia y activar una respuesta cuando el evento lo requiere.
Cómo cambia la gestión del riesgo en una flotilla
El principal valor de un seguro telemático no está en vigilar por vigilar. Está en relacionar las decisiones de operación con su impacto financiero. Si una flotilla presenta exceso de velocidad recurrente, trayectos nocturnos fuera de política o conducción agresiva, la empresa puede intervenir con capacitación, ajustes de ruta, límites operativos y seguimiento específico antes de enfrentar una reclamación.
Esto permite pasar de una administración reactiva a una prevención documentada. El responsable de flotilla deja de depender únicamente de llamadas, reportes tardíos o percepciones aisladas. Puede revisar indicadores por vehículo, conductor, zona, turno o tipo de servicio, y priorizar las acciones donde existe mayor exposición.
También mejora la conversación con aseguradoras y clientes. Una empresa que cuenta con historial de rutas, eventos, tiempos de atención y cumplimiento de protocolos tiene mayor capacidad para demostrar control operativo. Esa evidencia puede ser relevante al revisar condiciones de aseguramiento, investigar un siniestro o acreditar que una carga siguió un itinerario definido.
En México, donde el robo a transporte de carga y la siniestralidad vial pueden comprometer inventario, entregas y reputación comercial, esta visibilidad aporta una capa adicional de protección. No sustituye los protocolos de seguridad, las custodias o la reacción ante incidentes. Los integra en una estrategia basada en información oportuna.
Prima más justa no significa prima automática más baja
Una expectativa frecuente es que instalar telemática reducirá de inmediato el costo del seguro. Puede ocurrir, pero no es una garantía. La prima depende de la política de cada aseguradora, el tipo de cobertura, el valor de los activos, la zona de operación, la siniestralidad histórica y las características de la carga, entre otras variables.
La ventaja real es que el riesgo puede medirse con mayor precisión. Una flotilla con buenos indicadores de conducción, cumplimiento de rutas y atención a alertas tiene mejores elementos para buscar condiciones competitivas que una operación sin evidencia. Del mismo modo, la telemática puede revelar prácticas que elevan el riesgo y que antes permanecían ocultas. Es información incómoda, pero útil para corregir antes de que el costo sea mayor.
Para algunas empresas, el retorno se verá principalmente en menor frecuencia de accidentes, reducción de tiempos improductivos y mejor disciplina de conducción. Para otras, estará en la recuperación de unidades, la protección de mercancía y la continuidad de entregas. El ahorro en la póliza es relevante, pero debe evaluarse junto con el costo total del riesgo.
Seguro basado en telemática: lo que debe exigir a su proveedor
La tecnología por sí sola no resuelve una emergencia. Al evaluar una solución de seguro basado en telemática, conviene revisar si existe cobertura de comunicación en las rutas habituales, qué tan confiables son los dispositivos y cómo se protege la información generada. También es indispensable conocer el proceso de instalación, mantenimiento y reemplazo de equipos.
La plataforma debe entregar información clara y accionable, no solo mapas y decenas de alertas sin jerarquía. Pregunte qué eventos se consideran críticos, cómo se configuran las reglas por tipo de unidad y quién da seguimiento cuando se detecta una desviación. En una operación sensible, la diferencia está entre recibir una notificación y contar con un equipo que actúe conforme a un protocolo definido.
Revise además la capacidad de integración. Los datos telemáticos generan más valor cuando pueden relacionarse con sistemas de despacho, administración de flotillas, torre de control, mantenimiento, seguridad patrimonial o procesos de la aseguradora. La información aislada limita la toma de decisiones; la información conectada fortalece la trazabilidad.
Blac integra rastreo, telemetría, monitoreo 24/7 y protocolos de reacción para que la visibilidad del vehículo se convierta en control operativo, especialmente cuando la continuidad del negocio no admite puntos ciegos.
La implementación debe incluir a conductores y operadores
Un proyecto telemático puede fracasar si se presenta únicamente como una medida de vigilancia. Los conductores necesitan saber qué se medirá, cuáles son las reglas de operación y cómo los indicadores se usarán de forma objetiva. La transparencia reduce resistencia y ayuda a construir una cultura de prevención.
Es recomendable iniciar con metas específicas: disminuir excesos de velocidad, reducir desvíos no autorizados, mejorar tiempos de respuesta ante alertas o identificar rutas con mayor exposición. Medir todo desde el primer día puede dispersar al equipo. En cambio, seleccionar indicadores críticos permite demostrar resultados, ajustar configuraciones y ampliar el programa con mayor control.
La empresa también debe definir responsables. Alguien debe revisar eventos, validar excepciones, contactar a operadores y documentar las acciones correctivas. Si la alerta no genera una decisión o una intervención, se convierte en ruido. La disciplina operativa es tan importante como el dispositivo instalado.
Privacidad, contexto y decisiones equilibradas
Los datos de conducción deben manejarse con políticas claras de privacidad, acceso y conservación. La empresa debe informar a sus colaboradores sobre el uso de los equipos y limitar el acceso a la información a perfiles autorizados. Proteger los datos es parte de proteger la operación.
También se requiere contexto antes de calificar un evento. Un frenado brusco puede reflejar conducción riesgosa, pero también una maniobra para evitar un accidente. Un desvío puede ser una falta al protocolo o la consecuencia de un bloqueo carretero. La telemática ofrece evidencia, no reemplaza el criterio de un equipo de seguridad y operación.
Cuando se utiliza con reglas claras, monitoreo constante y capacidad de respuesta, el seguro telemático deja de ser una condición adicional de la póliza. Se vuelve una forma de demostrar que cada unidad, cada ruta y cada decisión operativa están bajo control. Esa capacidad de anticiparse protege más que un vehículo: protege la confianza que su empresa entrega en cada viaje.